

2026年10月12日下午,上外MBA校友、APR Packaging (Thailand) 联合创始人王冯鸣,为来泰进行中国企业出海商业之旅的MBA同学们作分享。王冯鸣拥有20多年项目管理与流程管理经验,曾在多家国内外大型企业任项目负责人,现在在泰国北榄府新建美妆包装容器及印刷工厂,既是中国创业者,也是泰国企业主。以下是他分享的内容整理:
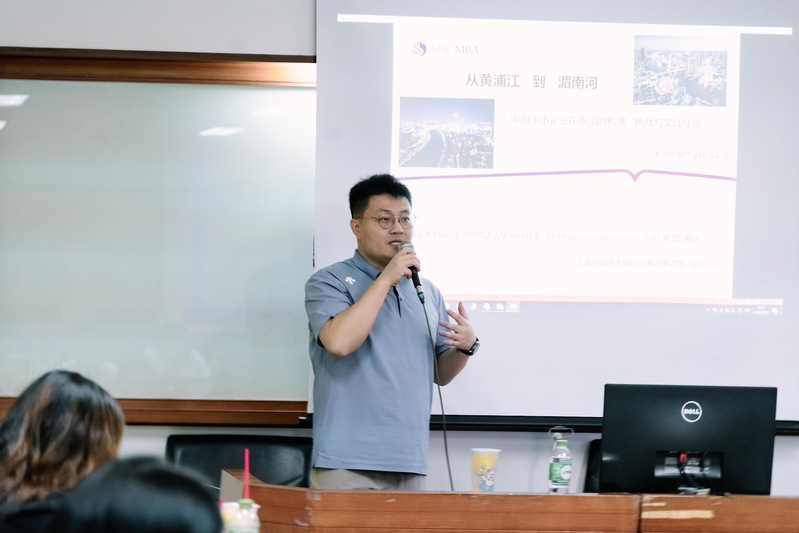
今天我想用一个小时,和各位学弟学妹聊几件事,包括泰国宏观经济、政策税收与营商环境、中国企业在泰国的现状、我在泰国的创业实践、泰国的优势与不足,以及我给学弟学妹们的建议。
一、宏观泰国:一张什么样的底图
先看泰国的基本盘。人口约7000万,中等偏上收入国家,经济高度开放,制造业基础深厚,是全球汽车及零部件、硬盘和电子代工的重镇。它位于东盟地理中心,可以辐射柬老缅越四国,泰铢汇率相对稳定。
中国是泰国最大的贸易伙伴,已连续保持12年之久。
再看增长,我的判断是温和复苏,出口与投资挑大梁。2026年第二季度,泰国GDP同比增长1.9%,上半年货物出口增长17.6%,私人投资增长13.4%。泰国国家经济社会发展委员会(NESDC)把2026年全年增速预测上调到2.0%至2.5%,中位数2.2%,我预计2027年有望回升到2.3%左右。增长的动力是电子和高科技出口、外商直接投资和旅游复苏。隐忧是私人消费疲软和家庭债务高企,家庭债务占GDP约90%。
放进东盟来看,泰国的增速偏慢。越南、菲律宾、印尼都在5%以上,泰国2026年的预测只有2.0%左右。但泰国的优势不在增速,而在四样东西:完整的工业体系与供应链、熟练的产业工人与管理人才、国际化程度与法治基础,以及长期稳定的日资及我国台资企业的产业生态。所以我的结论是,选泰国,就是选确定性,而不是选爆发性。
出口是今年的亮点。2026年上半年出口同比增长17.6%,8月单月出口346亿美元,同比增长24.3%。电信设备出口增长129%,计算机零部件增长65.5%,泰国商会预测全年出口增长12%至16%。出口市场分散,美国、中国、日本、欧盟和东盟并举。
二、关税之后,泰国对中国企业意味着什么
在全球供应链重塑与关税壁垒背景下,泰国正成为中国企业推进全球化多元布局的重要支点。2025年以来美国对中国商品加征高额关税,倒逼中国制造业做“中国加一”布局。泰国输美商品目前适用12.5%的关税,低于此前的19%。截至9月中旬,泰美贸易协议仍在磋商,泰方表示主要条款已谈拢,但没有确定的签署时间表。
我要特别提醒2025年的一条新规。泰国投资促进委员会(BOI)为防止借道出口,对汽车零部件、家电、电子、金属制品等易被借道的行业提出要求,必须有实质性加工,海关税则号列至少要变更到4位。给大家的启示是,单纯贴牌转口行不通,真实建厂、真实加工才有价值。泰国正与欧盟谈判自贸协定,未来可能成为输欧的跳板。
2025年的外资申请数据印证了这股热度。BOI数据显示,2025年1月至9月申请投资额约426亿美元,同比增长94%,数据中心、电池、电子和电动车供应链是主要方向。
三、政策与税收,哪些要点要记住
关于政治环境,我想说的是它对投资者的含义,关注政策与制度性安排,重大投资决策看BOI和东部经济走廊(EEC)等制度,而不是跟着新闻情绪走。审批在个别时期可能放缓,我建议聘请本地律师和专业顾问。
税收方面,我的概括是“简明、透明、总体税负不高”,请看这张表。
税种 | 税率 | 要点 |
企业所得税 | 20% | BOI项目最长可免13年 |
增值税 | 7% | 法定税率10%,临时优惠至7%,现已延长至2027年9月30日 |
进口关税 | 0至30% | 大部分工业品关税较低,BOI项目可免机器与原料进口税 |
预提税 | 10%至15% | 股息10%,中泰税收协定可进一步降低 |
个人所得税 | 0至35% | EEC目标产业的外籍高管与专家,最高按17% |
社保 | 雇主约5% | 2026年起月工资基数上限1.75万泰铢,每人每月最高875泰铢 |
BOI是泰国招商的“王炸”。企业所得税免征年限,按行业技术含量分级,前沿科技类最长13年,知识型与高科技类8年,重要科技类5年,基础科技类3年,产业链配套类企业则主要享受机器、原料进口税的减免。除此之外,还有外资可持有土地所有权、外籍专家和技术人员工作许可便利、外汇自由汇出。我认为包装和印刷可以纳入A3、A4或B类。关键提醒是,拿到BOI证书之后必须履行条件,包括泰国员工比例、环保和报告义务。
四、中国企业在泰国,从路过到扎根
我的观察是,中国企业在泰国已经从“路过”走到“扎根”。中国是泰国外资的主要来源之一,BOI数据显示,2025年全年中国企业在泰国的投资申请为982个项目,约55亿美元。汽车及零部件、新能源、电子、家电、五金是主要领域,包装配套的需求也随之而生。
集群效应有两个例子。一个是在罗勇投产的新能源汽车工厂,年产能15万辆。另一个是泰中罗勇工业园已有近200家中国企业入驻;而在安美德(AMATA)各大工业园区内,中资企业累计已超过400家。我给中小企业的启示是,跟着大客户和产业集群走,订单与供应链都不愁。
EEC是下一个十年的主战场。EEC覆盖春武里、罗勇、北柳三府,面积约1.3万平方公里,定位为泰国4.0的核心载体,面向电动车、电子、数字和生物产业。战略项目企业所得税最长可免13年,土地可长租99年,外籍高管个税上限17%。基础设施方面,有林查班深水港扩建、乌塔堡机场,以及规划中的连接曼谷素万那普机场、廊曼机场和乌塔堡机场的三机场高铁,东北部方向则有中泰铁路。
但要注意,EEC的地价已明显上涨,中小企业可以优先考虑EEC外围,比如北榄府。
五、我在泰国的创业实践
(一)美妆与包装,一条被低估的供应链
先看美妆市场。泰国个人护理与美妆市场规模约60亿至70亿美元,人口快速老龄化,带动抗衰老和功能性护肤需求。消费者偏好天然、有机成分,防晒和美白品类强势。渠道上,既有连锁药妆店,也有高端集合店,TikTok电商增长迅猛。价格带以大众市场为主,但彩妆和护肤的高端层级增长更快。完美日记、花西子等中国品牌已进入泰国,验证了中国美妆出海泰国的路径。
更值得注意的是泰国作为生产基地的一面。泰国是全球重要的化妆品代工(OEM/ODM)基地,多家国际日化巨头在泰设厂。2025年泰国对中国出口的“精油、香水、化妆品、洗漱用品”达2.77亿美元,对印度1.09亿美元,对澳大利亚2.31亿美元,对欧盟1.28亿美元。泰国的食品药品监管体系相对高效,清真认证又可以撬动穆斯林市场,泰国美妆在东南亚也有品牌力与渠道力,本土品牌正在出海。所以我的结论是,在泰国做美妆供应链,等于同时面向泰国本土、东盟和中东出口。
再看包装,我称它为被低估的“卖水人”生意。泰国包装市场规模约60亿至80亿美元,随着食品饮料、美妆和电商增长稳步扩张,需求来自泰国是东盟食品加工中心、美妆代工基地,以及电商渗透率的快速提升。主要品类有塑料软包装、纸包装、硬塑容器(瓶、罐、泵头)以及标签与印刷。我的判断是,日资企业、台商企业以及本土企业主导中低端,中高端包材仍有缺口,中国包装企业设备先进、反应快、成本低,正好补位。在印刷环节,精品印刷(化妆品盒、标签)的供应仍然不足。
(二)为什么选北榄府,我算了五笔账
我把工厂放在北榄府,而不是热门的EEC核心区,理由有五点。第一是位置,紧邻曼谷都市圈,到素万那普机场约30至40分钟,到林查班港约1.5小时,我的概括是“不选EEC,胜似EEC”。第二是产业,北榄是泰国工业最密集的府之一,汽车、电子、食品饮料工厂云集。第三是劳动力,可以招到曼谷通勤圈的工人,我认为技能与稳定性优于偏远地区。第四是成本,土地与厂房成本约为EEC核心区的50%至70%。第五是客户,曼谷及周边集中了泰国大部分化妆品代工厂、品牌商与出口商。
物流上,毗邻曼谷的邦纳至贴帕拉一带(Bang Na-Thepharak)是产业带,货车可以当天往返曼谷客户。
(三)我自己的工厂
这是我的实践。我参与创办的APR Packaging在泰国的工厂,做化妆品硬塑包装容器(瓶、罐、泵头),同时做精品彩盒与标签印刷。我们服务三类对象,在泰的中国美妆品牌、本土代工厂和出口订单。
我们的客户逻辑是,中资美妆品牌出海泰国,需要本地供应链,而本地品牌需要更好的包装。设备路线上,我们选择注塑与吹瓶加自动化印刷线,并预留了GMP配套空间。本地化策略上,管理团队实行中泰双班制,目标是泰籍员工占70%以上。
我的教训是,选址、BOI申请、客户验证,每一步都比国内慢,但护城河也更深。
六、我眼中的泰国优势与不足
我把泰国的优势概括为六条。
一是制度红利,BOI最长13年免税、外资可持有土地、外汇自由,在东盟属于第一梯队。
二是区位与市场,位于东盟中心,是7亿人口市场的腹地,陆路可达柬老缅越。
三是产业生态,日资多年积累的供应链基础,产业工人素质高、劳资关系温和。
四是成本均衡,劳动力成本低于中国沿海,基础设施又远超越南、印尼内陆。
五是生活质量,国际学校、医疗和华人社区成熟,拖家带口出海也能适应。
六是中泰关系,签证便利、本币结算、政府层面支持中企投资。
对不足,我同样直接,列了七条,请各位冷静看待,做好准备。
一是增长天花板,GDP增速长期在2%到3%,本土市场体量有限,必须做出口。
二是办事效率,审批、证照办理、BOI后续报告繁琐,泰文文件是硬门槛。
三是技能缺口,工程师和熟练技工短缺,高端人才成本高。
四是政策收紧,防转口新规出台,环保要求提高,高污染产业须进工业园。
五是竞争加剧,中国企业蜂拥而入,光伏、钢铁等部分行业已被BOI暂停给予投资促进。
六是汇率与外部风险,泰铢波动和美国关税政策变化。
七是生活文化,节奏慢,假期多,需要管理预期。
七、给学弟学妹的五条建议
建议一:先客户,后工厂
带着订单来,而不是建完厂再找订单。这条建议和我自己的做法是一回事。我的客户逻辑很清楚,中资美妆品牌出海泰国,需要本地供应链,本地品牌需要更好的包装,所以工厂的设备路线、产能和GMP预留,都是围绕这些客户的需求来定的。选址时我也是先看客户在哪,曼谷及周边集中了泰国大部分化妆品代工厂、品牌商与出口商,工厂就靠近他们,货车当天能往返。
选址、BOI申请、客户验证,每一步都比国内慢。如果先把厂建起来再去找订单,这段时间的固定成本只会不断消耗现金。
建议二:用好BOI与工业园
让优惠政策为你打工,但别为拿优惠而扭曲业务。BOI的好处前面讲过,免所得税、免机器和原料进口税、外资可持有土地、外汇自由汇出。但拿到证书不是终点,必须履行泰国员工比例、环保和报告义务,这些后续要求同样繁琐。更重要的是,BOI会根据产业形势调整,2025年就暂停了光伏组件和部分钢铁下游产品的投资促进,还出台了防止借道出口的实质性加工要求。所以我的原则是,先把业务做真,再看优惠怎么用,而不是为了优惠去改造业务。工业园方面,园区内配套成熟,集群效应明显,中小企业可以借力。
建议三:找对人
本地合伙人和职业经理人的重要性,超过商业模式。泰国文件要用泰文,审批和证照办理有自己的流程,工程师、熟练技工又短缺,高端人才成本高,这些事情都绕不开本地人。我在自己的工厂里,管理团队实行中泰双班制,目标是泰籍员工占70%以上。找对人,既是为了把事办成,也是本地化的基础。
建议四:合规是护城河
FDA、环保、劳工,一次违规的代价远超省下的成本。做化妆品包装,客户本身要过泰国FDA的体系,供应链的合规是客户选择我们的前提。环保上,高污染产业须进工业园,要求在提高。劳工上,BOI证书也明确要求泰国员工比例。我把合规看作护城河,因为中国企业蜂拥而入,竞争加剧,合规做得扎实的企业,才能留在客户的合格供应商名单里。
建议五:现金流为王
海外建厂周期比想象长50%,预留至少18个月运营资金。选址、BOI申请、客户验证,每一步都比国内慢,叠加汇率波动和关税政策变化,不确定性不小。我给大家的提醒是,计划时间要放宽,资金要留足,宁可慢一点,也不要在投产前把现金耗尽。
课后思考
1. 如果你的企业客户已经在泰国,“先客户,后工厂”能怎样落到你的出海节奏上?
2. BOI优惠和业务真实性之间,边界应该画在哪里?
3. 在EEC核心区与外围之间,你的企业更适合哪一个,为什么?
4. 本地合伙人和职业经理人,你愿意用什么机制留住?
整理小注
1. 东盟排名。嘉宾称泰国是东盟第二大经济体。按IMF数据,新加坡自2024年起名义GDP已超过泰国。
2. 关税。泰国输美商品现适用12.5%,法律依据为美国301条款下的措施,此前19%的对等关税在美国最高法院裁决后撤销。泰美贸易协议尚未签署,美国另有产能过剩调查可能带来额外关税,企业应持续关注。
3. 2026年增长预测。NESDC预测区间为2.0%至2.5%,中位数2.2%。
4. 外资申请额。426亿美元为BOI全部投资申请额,不只是外商直接投资。
5. BOI免税年限与减半。A1和A2为8年,A3为5年,A4为3年。免税期结束后可再减半5年,按BOI规定,这仅适用于位于20个低收入府的A1、A2项目,北榄府不在其中。
6. 防借道规则。4位税则号列变更要求针对易被借道出口的行业,并非对所有行业适用。
7. 三机场高铁。连接的是素万那普、廊曼和乌塔堡三个机场。
(特别声明:嘉宾在分享中表达的观点属个人意见,不代表MBA

